중국이 수입하는 선박엔진의 절반은 한국산
중국은 올해 세계 선박 수주의 76%를 가져갔습니다. 그런데 그 배에 얹을 엔진은 한국에서 사 갑니다. 한국 조선 호황의 성격을 확인하려면 엔진 설계의 소유주를 봐야 합니다.
목차 · 8개 단락
HD현대마린엔진이 공장을 풀가동하고 있습니다. 2007년과 2008년 조선 호황 이후 처음이라고 회사 측은 설명합니다.
올해 1월부터 8월까지 체결한 계약이 19건, 8700억 원입니다. 지난해 한 해 매출이 4024억 원이었으니 두 배를 넘겼습니다. 상반기 영업이익은 638억 원으로 1년 전보다 130% 늘었습니다.
그 19건 가운데 14건이 중국 선사 발주입니다. 금액으로는 5693억 원, 전체의 65.4%입니다.
같은 기간 배는 중국이 가져갔습니다
올해 1월부터 8월까지 세계 선박 발주량은 5972만 CGT였습니다. CGT는 배의 크기에 「만들기가 얼마나 까다로운가」를 곱해 환산한 조선업 전용 단위입니다. 무게만 재면 크고 단순한 배가 유리해지기 때문에, 일감의 실제 양을 비교하려고 씁니다. 1년 전보다 61% 늘었습니다. 조선 호황이 맞습니다.
그 물량이 어디로 갔는지를 보면 이렇습니다.
한국이 못한 것이 아닙니다. 938만 CGT는 지난해 같은 기간의 607만 CGT보다 55% 많습니다. 중국은 같은 기간 2322만에서 4539만으로 95% 늘렸습니다.
올해 늘어난 발주량 2253만 CGT 가운데 중국이 가져간 증가분이 2216만 CGT입니다. 늘어난 물량의 98%가 중국으로 갔습니다. 8월 한 달만 떼어 보면 중국 85%, 한국 7%입니다.
그 배들에 얹을 엔진은 한국에서 사 갑니다.
중국은 엔진을 수입합니다
중국의 선박 엔진 수입액과 그중 한국의 몫입니다.
한국의 대중국 선박엔진·부품 수출액은 지난해 12억 8602만 달러로 1년 전보다 24% 늘었습니다.
여기까지만 보면 익숙한 이야기가 만들어집니다. 중국이 배를 쓸어 담아도 배의 심장은 한국이 쥐고 있다는 이야기입니다. 실제로 그런 제목의 기사가 여러 건 나와 있습니다.
그 이야기가 어디까지 맞는지 확인하려면 두 가지를 더 봐야 합니다.
첫째, 엔진 시장 전체를 보면 다릅니다
방금 본 숫자는 중국이 수입한 물량 안에서의 순위입니다. 중국이 자국에서 만들어 자국 조선소에 넣은 엔진은 그 통계에 들어가지 않습니다.
저속 선박엔진 수주 점유율로 보면 중국이 약 52%, 한국이 약 35%입니다. 이미 중국이 앞서 있습니다.
한국이 1위인 시장은 「중국이 밖에서 사 오는 엔진」이라는 시장입니다. 그 시장은 중국 조선소의 수요 가운데 자국 엔진사가 아직 못 대는 부분으로 정의됩니다. 그러니까 이 1위는 상대가 못 채운 자리의 크기에 따라 커지고 작아집니다.
둘째, 설계는 누구 것인가
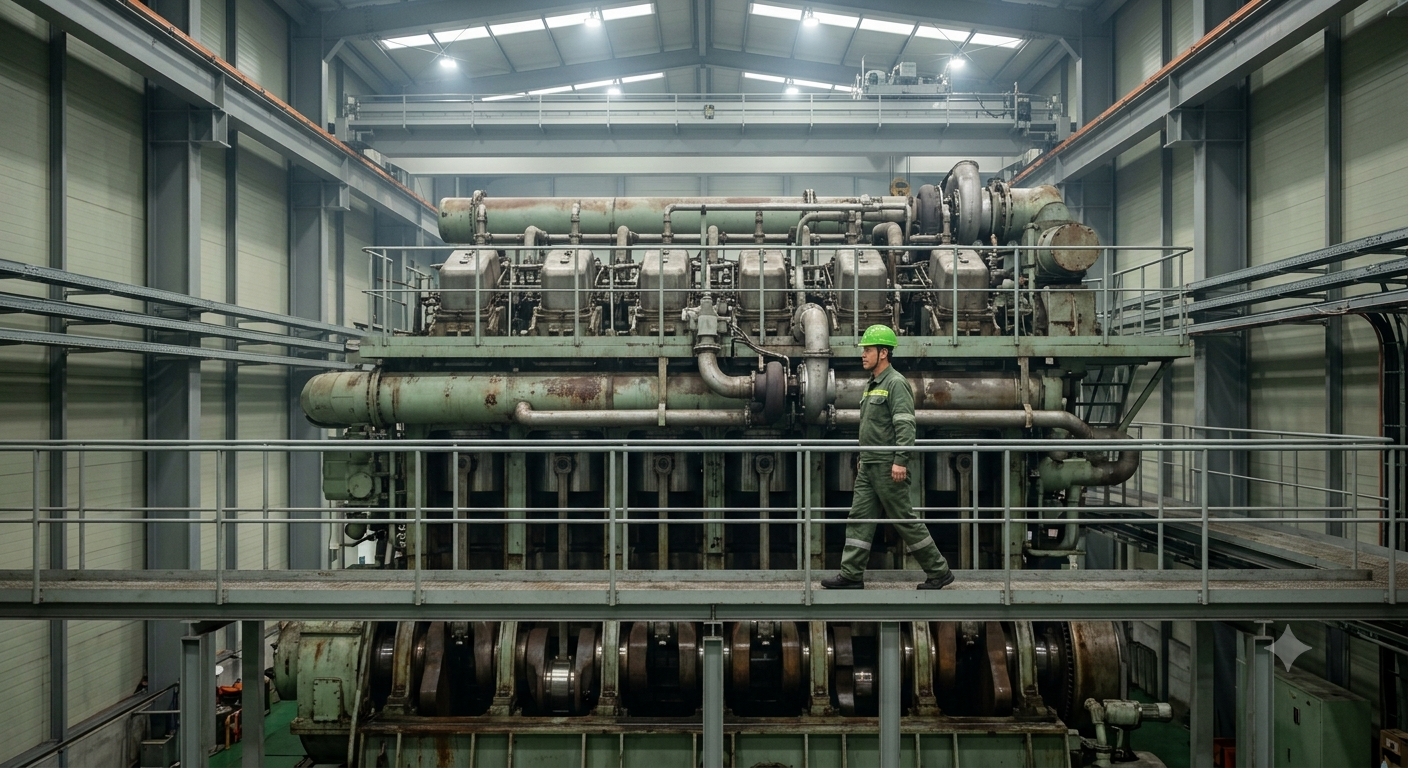
대형 화물선 한 척의 밑바닥을 몇 개 층 높이로 차지하는 주엔진이 있습니다. 업계에서 저속 2행정 엔진이라고 부르는, 배를 움직이는 심장입니다. 이 엔진의 설계 원천기술은 두 회사가 사실상 나눠 갖고 있습니다. 독일의 만에너지솔루션, 그리고 스위스의 윈지디입니다.
한국 엔진 3사는 이 설계를 라이선스로 받아 로열티를 내고 만듭니다. 한국이 가진 것은 설계가 아니라 생산 능력입니다.
그리고 윈지디의 소유주가 바뀐 지 10년이 됐습니다.
이 회사는 1893년 술처 형제가 루돌프 디젤과 엔진 기술 계약을 맺은 데서 시작합니다. 130년 넘게 저속 엔진을 설계해 온 회사이고, 한때 핀란드 바르질라 소속이었습니다.
2015년 초 중국선박공업그룹과 합쳐지면서 이름이 윈지디로 바뀌었고, 2016년 바르질라가 남은 지분을 전부 넘기면서 지분 100%가 중국선박공업그룹으로 넘어갔습니다.
중국선박공업그룹은 중국 국영 조선그룹입니다. 지금 배를 쓸어 담고 있는 그 회사들의 모회사입니다.
정리하면 이렇습니다. 한국 엔진사가 중국 조선소에 엔진을 팔 때, 그 엔진이 윈지디 설계라면 로열티의 일부는 고객의 모회사로 갑니다.
지금 팔리는 것은 납기입니다
기사에 이런 대목이 있습니다. 일부 조선사가 선박 주문을 받기도 전에 엔진부터 확보해 두려 한다는 것입니다.
이건 성능 경쟁의 신호가 아니라 납기 병목의 신호입니다. 물건이 모자라니 줄을 미리 서는 것입니다.
병목은 증설로 풀립니다. 그리고 설계를 가진 쪽이 증설하면 더 빨리 풀립니다.
중국 쪽 움직임은 이렇습니다. 중국선박공업그룹 계열 중국동력의 올해 1분기 매출이 128억 위안대, 우리 돈 2조 4800억 원 규모입니다. 계열사 중선동력의 상반기 엔진 수주잔량은 1년 전보다 8% 늘었습니다. 위차이는 올해 4월 중국 최초로 암모니아 이중연료 저속엔진을 인도했습니다.
암모니아 엔진은 탈탄소 규제에 맞춰 다음 10년의 주력이 될 것으로 거론되는 물건입니다. 그 첫 인도를 중국 업체가 했습니다.
그래서 무엇을 확인할 것인가
호황에는 두 종류가 있습니다. 수요가 늘어서 오는 호황과, 상대가 아직 못 만들어서 오는 호황입니다. 장부에는 똑같이 찍힙니다.
구분하는 방법이 있습니다. 상대의 생산 능력이 늘어날 때 내 주문이 줄어드는지 보면 됩니다. 수요가 만든 호황이라면 둘 다 늘고, 공백이 만든 호황이라면 내 쪽만 줄어듭니다.
지금 확인할 수 있는 것은 두 가지입니다. 한국 엔진사의 수주는 늘고 있고, 중국 엔진사의 생산 능력도 늘고 있습니다. 두 곡선이 갈라지는 지점은 아직 오지 않았습니다.
영국의 조선·해운 조사기관 클락슨이 매기는 새 배 가격 지수는 8월 말 186.34였습니다. 1988년 배값을 100으로 놓고 잰 값이니 그때보다 두 배 가까이 비싸다는 뜻이고, 2021년과 비교해도 28% 높습니다. 배값이 비싼 동안에는 엔진값도 버팁니다. 그 국면이 끝날 때 먼저 확인해야 할 숫자는 매출이 아니라 중국의 엔진 수입액입니다.
자주 묻는 질문
Q. 엔진 설계 라이선스가 왜 문제인가요? 당장 문제가 되는 것은 아닙니다. 라이선스 생산은 조선·항공·자동차에서 흔한 방식이고, 생산 기술 자체도 진입장벽이 높습니다. 다만 설계를 가진 쪽이 생산까지 확보하면 라이선시의 교섭력이 줄어듭니다. 그 시점을 정하는 것은 한국이 아닙니다.
Q. 중국 발주가 많은 게 나쁜 건가요? 지금 당장은 매출입니다. 그 매출의 3분의 2가 한 나라에서 나오고, 그 나라가 같은 제품을 만들려 하고 있다면, 그 매출은 시장 점유율이라기보다 한시적인 위탁에 가깝습니다. 어느 쪽으로 읽느냐에 따라 투자 판단이 달라집니다.
제가 틀릴 수 있는 지점
첫째, 저속엔진 수주 점유율 52%와 35%는 한 매체가 인용한 값이고 원 집계 기관과 산정 기준을 저는 확인하지 못했습니다. 척수 기준인지 출력 기준인지 금액 기준인지에 따라 값이 달라집니다.
둘째, 라이선스 구조에서 로열티가 실제로 얼마나 되는지 저는 모릅니다. 업계에서 공개되지 않는 수치입니다. 「로열티의 일부가 고객 모회사로 간다」는 문장은 구조를 설명한 것이지 금액의 크기를 말한 것이 아닙니다.
셋째, 중국 엔진사의 생산 능력 확대 속도를 저는 계량하지 못했습니다. 매출과 수주잔량 증가율만 옮겼습니다. 설비 증설 계획과 실제 가동 시점은 이 자료들에 없습니다.
넷째, 이 글은 한국 엔진 3사 중 HD현대마린엔진의 계약 내역을 출발점으로 삼았습니다. 이 회사는 중형 엔진 중심이고, 대형 저속엔진은 다른 계열사와 한화엔진이 맡습니다. 한 회사의 중국 비중을 업계 전체로 넓혀 읽으면 어긋날 수 있습니다.
「배는 중국이 만들고 심장은 한국이 만든다」는 문장은 기분 좋게 읽힙니다. 그리고 지금 시점에서는 대체로 사실입니다.
다만 그 문장에는 시점이 빠져 있습니다. 심장의 도면은 130년 전 스위스에서 그려졌고, 그 도면의 소유주는 10년 전에 중국으로 바뀌었습니다. 한국이 맡고 있는 것은 도면이 아니라, 그 도면대로 물건을 만들어 낼 수 있는 공장과 사람입니다.
그건 작은 것이 아닙니다. 도면을 가진 쪽이 공장을 갖추는 데 걸리는 시간만큼만 유효한 것이기도 합니다.
- 조선업 슈퍼사이클, HD현대마린엔진 2007년 이후 첫 풀가동헤럴드경제 · 2026년 9월 14일
- [중화학ON] 韓 선박 수주 55% 늘었는데 점유율은 16%…中 76% 독주아시아경제 · 2026년 9월 4일
- 중국 선박 엔진 시장 동향…한국, 중국의 선박 엔진 수입대상국 1위 지속쉬핑뉴스넷
- 중국, 선박 엔진까지 자체 조달… 한국 '독주 시대' 마감하나EBN
- Our historyWinGD
- CSSC takes full ownership of WinGDMarine Log · 1970년 1월 1일
- Wärtsilä transfers its share in WinGD to China's CSSCDieselNet · 2016년 6월 1일
- 8월 韓 선박 수주 점유율 7%…中 85% 독주EBN · 2026년 9월 1일
- K조선 1~8월 글로벌 수주 점유율 16%, 중국과 격차 60%p로 확대비즈니스포스트 · 2026년 9월 1일
- 글로벌 선박 쓸어 담는 중국도, 배의 심장 '엔진'은 韓 못따라가더퍼블릭
- 중국은 배를 쓸어 담지만…엔진 주문은 한국으로메트로서울 · 2026년 8월 4일
이 블로그의 글은 공개된 자료만을 근거로 씁니다. 개인 자격으로 운영하며 어떤 조직의 입장과도 무관하고, 비공개 정보나 취재원에 관한 정보는 다루지 않습니다. 운영 원칙 보기
이어서 읽을 글
엔비디아 자사주 매입 2350억 달러, 쓴 돈이 아니라 남은 한도다
엔비디아 이사회가 9월 28일 자사주 매입 승인액을 1500억 달러 늘렸습니다. 직전 분기 공시의 잔여 한도 990억 달러와 새 총액 2350억 달러를 맞춰 보면 그 사이 두 달 동안 실제로 사들인 금액은 140억 달러입니다. 매입 승인에는 기한도 의무도 붙지 않아서, 쓴 돈은 발표문이 아니라 다음 분기 공시의 잔여 한도 칸에 적힙니다.
도서정가제 할인 15%, 현금으로 깎는 금액은 딱 10%까지만
문화체육관광부가 9월 16일 2027년 출판 예산 645억 원을 편성하며 지역서점 지원을 75억 원에서 138억 원으로 늘렸습니다. 책값 할인 한도는 바뀌지 않았습니다. 정가의 15% 가운데 값에서 깎아 주는 금액은 10%까지고, 남은 5%는 현금이 아니라 적립금과 사은품으로 채웁니다.
조선소 인력난, 상시 고용 하청의 시급은 단기 작업팀의 57.6%
고용노동부가 의뢰한 조선소 하청업체 456곳 조사에서 상시 고용된 생산직의 시급은 1만2019원, 그때그때 불려 오는 단기 작업팀은 2만862원이었습니다. 같은 반년 동안 상시직은 8313명이 들어오고 4868명이 나갔습니다. 인력난 기사에서는 외국인 정원 숫자가 먼저 보이지만, 사람이 모자란 이유를 보려면 들어온 사람이 남아 있는 비율을 봐야 합니다.
D램 점유율 3.9%포인트 잃은 SK하이닉스, 같은 분기 매출은 37.9% 증가
2026년 2분기 세계 D램 매출은 1547억 달러로 직전 분기보다 59.5% 늘었습니다. 일곱 회사 모두 매출이 늘었고, 시장 평균보다 덜 오른 곳의 점유율만 내려갔습니다. 점유율은 나눗셈이어서 분모가 더 빨리 커지면 매출이 늘어도 몫은 작아집니다.